Mengapa kadar iklan sahaja tidak cukup untuk membandingkan pinjaman?
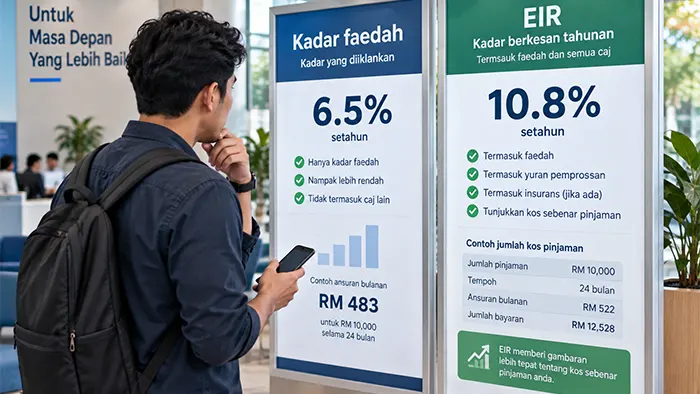
Kadar yang dipaparkan pada iklan boleh menggunakan kaedah yang berbeza. Sebagai contoh, halaman mikrofinans BNM menunjukkan beberapa produk yang memaparkan kadar rata bersama kadar efektif yang lebih tinggi. Itu menunjukkan kenapa dua istilah ini tidak boleh dianggap sama.
Untuk perbandingan awal di PinjamanWang, kad menggunakan format yang seragam. Tetapi sebelum menerima tawaran, semak kaedah pengiraan dalam dokumen rasmi.
Apa itu EIR?
EIR ialah effective interest rate atau kadar faedah berkesan. Secara ringkas, ia membantu menggambarkan kos efektif tahunan dengan mengambil kira cara bayaran balik dan struktur produk. Ia bukan sekadar menyalin nombor kadar rata.
BNM telah memperkenalkan keperluan baharu bagi pihak yang tertakluk kepada dasar pembiayaan peribadi untuk mendedahkan kadar faedah/keuntungan berkesan dalam pembiayaan peribadi tertentu; beberapa peruntukan berkaitan akan berkuat kuasa pada 1 Januari 2027.
Cara paling mudah memahami EIR ialah melihatnya sebagai alat perbandingan, bukan sebagai “kadar tambahan”. Ia cuba meletakkan kos pembiayaan dalam ukuran tahunan yang mengambil kira struktur pembayaran. Sebab itu EIR boleh kelihatan lebih tinggi daripada kadar iklan atau kadar rata walaupun ia merujuk kepada produk yang sama.
Apa beza kadar rata dan kadar baki berkurang?
Dalam kaedah kadar rata, faedah biasanya dikira berdasarkan jumlah asal untuk keseluruhan tempoh. Dalam kaedah berasaskan baki berkurang, kos faedah berubah apabila baki prinsipal berkurang. Disebabkan itu, kadar rata yang kecil tidak boleh dibandingkan terus dengan EIR tanpa penukaran yang sesuai.
| Istilah | Apa yang dilihat | Risiko salah faham |
|---|---|---|
| Kadar headline | Angka utama dalam iklan atau ringkasan produk | Dianggap sebagai kos keseluruhan tanpa membaca kaedah pengiraan |
| Kadar rata | Pengiraan berasaskan jumlah asal mengikut struktur produk | Dibandingkan terus dengan EIR seolah-olah kedua-duanya sama |
| EIR | Ukuran kos efektif tahunan | Dianggap sebagai caj kedua yang ditambah di atas kadar lain |
Kesimpulan: Kadar headline, kadar rata dan EIR tidak boleh dibandingkan sebagai angka yang sama tanpa memahami kaedah pengiraan dan jumlah bayaran balik.
Bagaimana kadar pinjaman wang berlesen KPKT berbeza daripada EIR bank?
Pemberi Pinjam Wang Berlesen/Kredit Komuniti berada di bawah rangka undang-undang yang berbeza daripada bank. Untuk kategori ini, fokus pada kadar yang dibenarkan, jumlah faedah, caj yang sah dan jumlah bayaran balik dalam perjanjian. Panduan cara kira interest pinjaman wang berlesen menerangkan konteks tersebut secara berasingan.
Apa yang patut dibandingkan?
Untuk membandingkan dua tawaran dengan betul, lihat kos dalam konteks jumlah yang diterima dan tempoh bayaran, bukan kadar iklan sahaja. Senarai ini membantu membezakan angka promosi daripada kos yang benar-benar memberi kesan kepada bajet.
- Kadar dan kaedah pengiraan.
- Jumlah sebenar yang diterima.
- Jumlah keseluruhan yang perlu dibayar balik.
- Tempoh dan jadual ansuran.
- Yuran atau caj yang sah.
- Akibat lewat bayar dan syarat penyelesaian awal.
Pada halaman pinjaman peribadi, gunakan angka pada kad sebagai langkah awal, kemudian semak dokumen rasmi sebelum membuat keputusan.
Apakah urutan paling mudah untuk membandingkan kos pinjaman?
- Lihat berapa banyak wang yang anda perlukan dan berapa lama anda mahu membayar.
- Catat jumlah ansuran dan jumlah keseluruhan bayaran balik.
- Semak kadar yang digunakan dan sama ada ia kadar rata, efektif atau format lain.
- Semak yuran/caj yang dibenarkan serta akibat jika bayaran lewat.
- Barulah bandingkan dua tawaran pada tempoh dan jumlah yang hampir sama.
Jika dua tawaran mempunyai tempoh berbeza, kadar paling rendah tidak semestinya menghasilkan komitmen bulanan atau kos keseluruhan yang paling sesuai untuk bajet anda.
Mengapa dua angka kadar boleh kelihatan sangat berbeza?
BNM sendiri memaparkan contoh produk mikrofinans di mana kadar rata dan kadar efektif disenaraikan bersebelahan. Dalam beberapa contoh, kadar efektif adalah jauh lebih tinggi daripada kadar rata kerana kaedah pengiraan berbeza. Contoh ini bukan kadar untuk tawaran PinjamanWang; ia hanya menunjukkan mengapa format kadar mesti difahami sebelum membuat perbandingan.
Jangan pilih berdasarkan angka paling kecil di halaman iklan. Cari jumlah bayaran balik, jadual ansuran dan istilah kadar dalam Product Disclosure Sheet atau perjanjian. Jika satu produk hanya memberi kadar headline tanpa angka kos keseluruhan, anda masih belum mempunyai maklumat yang cukup untuk membuat perbandingan yang adil.
Bayangkan dua tawaran sama-sama menggunakan RM5,000 sebagai jumlah rujukan. Tawaran pertama mempunyai angka kadar yang kelihatan lebih rendah tetapi tempoh lebih panjang; tawaran kedua menggunakan angka kadar lebih tinggi tetapi tempoh lebih pendek. Tanpa melihat jumlah bayaran balik dan jadual ansuran, angka kadar sahaja tidak cukup untuk memberitahu mana yang lebih murah atau lebih mudah dibayar. Ini sebab perbandingan perlu dibuat pada keseluruhan struktur, bukan satu nombor.
Soalan lazim
Jawapan ringkas berkaitan topik panduan ini.