Apakah had kadar faedah yang diterangkan KPKT?
FAQ KPKT menyatakan bahawa kadar faedah bagi pinjaman bercagar oleh Pemberi Pinjam Wang Berlesen tidak boleh melebihi 12% setahun, manakala pinjaman tidak bercagar tidak boleh melebihi 18% setahun. Had ini penting sebagai rujukan undang-undang, tetapi ia bukan bermaksud setiap pinjaman akan menggunakan kadar maksimum tersebut.
Kadar sebenar perlu dibaca dalam perjanjian. Anda juga perlu tahu sama ada kadar yang disebut ialah kadar tahunan, bagaimana faedah dikira dan apakah kos lain yang dibenarkan atau dinyatakan dalam kontrak.
Apakah perbezaan faedah antara 12% dan 18% setahun?
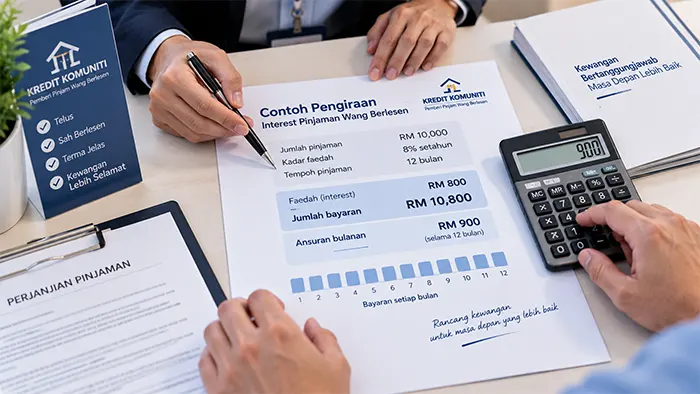
Untuk melihat kesan kadar dengan lebih jelas, anggap jumlah dan tempoh sama: RM1,000 selama 3 bulan. Pada 12% setahun, anggaran faedah mudah ialah RM30; pada 18% setahun, anggarannya RM45. Perbezaan RM15 nampak kecil untuk contoh ini, tetapi jurang bertambah apabila jumlah atau tempoh meningkat.
| Jumlah | Tempoh | Kadar | Faedah anggaran | Jumlah anggaran |
|---|---|---|---|---|
| RM1,000 | 3 bulan | 12% p.a. | RM30 | RM1,030 |
| RM1,000 | 3 bulan | 18% p.a. | RM45 | RM1,045 |
Ini bukan perbandingan “bercagar vs tidak bercagar” untuk produk tertentu. Ia hanya menunjukkan bagaimana kadar tahunan mengubah anggaran matematik apabila jumlah dan tempoh sama.
Bagaimana mengira anggaran faedah mudah?
Untuk contoh ringkas dengan kadar tahunan dan tempoh beberapa bulan, anda boleh menggunakan:
Contohnya, untuk RM1,000 pada kadar 18% setahun selama 3 bulan:
Anggaran jumlah = RM1,000 + RM45 = RM1,045
Ini ialah contoh pengiraan mudah, bukan sebut harga. Jadual ansuran sebenar, tarikh mula, pembundaran dan kos lain boleh menghasilkan angka yang berbeza.
Jangan tukar kadar tahunan kepada kadar harian secara sembarangan
Jika kadar dinyatakan setahun, gunakan tempoh sebenar dalam tahun atau pecahan tahun mengikut kaedah yang diterangkan dalam dokumen. Membahagi kadar tahunan secara kasar kepada angka harian dan kemudian membundarkannya boleh menghasilkan anggaran yang tersasar. Untuk tujuan perbandingan, lebih selamat gunakan formula yang konsisten dan semak hasilnya dengan jumlah bayaran balik dalam perjanjian.
Bagaimana jumlah pinjaman mengubah anggaran faedah?
Contoh di bawah menunjukkan bagaimana jumlah pokok dan tempoh mengubah anggaran faedah apabila kadar contoh yang sama digunakan. Angka ini ialah ilustrasi matematik, bukan kadar yang dijanjikan oleh semua syarikat.
| Jumlah | Tempoh | Kadar contoh | Faedah anggaran | Jumlah anggaran |
|---|---|---|---|---|
| RM500 | 3 bulan | 18% p.a. | RM22.50 | RM522.50 |
| RM1,000 | 3 bulan | 18% p.a. | RM45 | RM1,045 |
| RM5,000 | 3 bulan | 18% p.a. | RM225 | RM5,225 |
Jika RM5,225 dibahagi sama rata kepada tiga bayaran, anggaran kasarnya ialah kira-kira RM1,741.67 sebulan. Namun, jangan anggap pembahagian sama rata ini sebagai jadual rasmi kecuali perjanjian menyatakannya.
Sebagai semakan kedua, bahagikan jumlah bayaran balik dengan bilangan ansuran untuk melihat sama ada angka bulanan masuk akal. Jika jadual yang diberikan tidak sepadan dengan jumlah keseluruhan, minta penjelasan sebelum bersetuju. Contoh matematik di halaman ini tidak mengambil kira semua kemungkinan caj atau struktur kontrak.
Mengapa kadar sahaja tidak cukup untuk menilai kos pinjaman?
FAQ KPKT menyebut duti setem dan kos guaman tertentu dalam konteks kos pinjaman yang boleh dikenakan. Oleh itu, pengguna tidak patut membandingkan kadar sahaja. Semak berapa wang bersih yang diterima, jumlah bayaran balik, jumlah dan tarikh ansuran serta apa yang berlaku jika bayaran lewat.
Panduan KPKT untuk bakal peminjam juga mengingatkan pengguna supaya tidak menerima struktur faedah kompaun/berganda yang tidak selaras dengan peraturan yang diterangkan untuk Kredit Komuniti.
Angka mana yang perlu disemak dalam perjanjian sebenar?
Sebelum tandatangan, pastikan kadar, jumlah pokok, jumlah faedah, tempoh dan jadual pembayaran dapat difahami. KPKT menerangkan bahawa peminjam berhak mendapat satu salinan perjanjian secara percuma dan hendaklah mendapatkan resit bagi setiap bayaran balik.
Jika anda sedang membandingkan tawaran, gunakan halaman pinjaman wang berlesen untuk melihat julat utama, kemudian buat pengiraan berdasarkan angka yang benar-benar diberikan dalam perjanjian.
Soalan lazim
Jawapan ringkas berkaitan topik panduan ini.