Apa itu CCRIS?
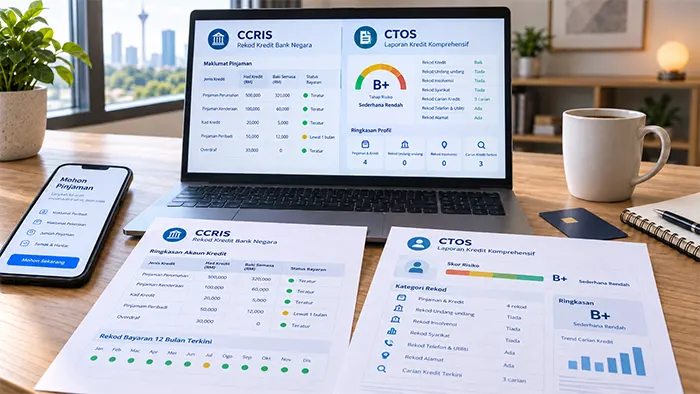
CCRIS ialah Central Credit Reference Information System yang dimiliki dan dikendalikan oleh Bank Negara Malaysia. BNM menerangkan bahawa laporan CCRIS menyenaraikan sejarah pembiayaan dan bayaran balik untuk tempoh 12 bulan berdasarkan data daripada institusi kewangan yang mengambil bahagian.
CCRIS ialah salah satu sumber maklumat yang boleh digunakan dalam penilaian kredit. Ia bukan senarai hitam dan tidak mengeluarkan keputusan sama ada seseorang “layak” atau “tidak layak”. Pengguna boleh mengakses laporan sendiri melalui eCCRIS.
Apa itu CTOS?
CTOS pula ialah agensi pelaporan kredit. BNM sendiri membezakan CCRIS daripada agensi pelaporan kredit seperti CTOS, Experian dan Credit Bureau Malaysia. CTOS menawarkan laporan pengguna yang boleh merangkumi maklumat lebih luas, dan produk tertentu CTOS menyatakan bahawa rekod CCRIS BNM turut dimasukkan.
Jadi, CCRIS bukan “skor CTOS”, dan CTOS bukan nama lain untuk CCRIS.
Apakah perbezaan praktikal antara CCRIS dan CTOS?
Secara ringkas, CCRIS ialah sistem rujukan kredit yang dikendalikan Bank Negara Malaysia, manakala CTOS ialah agensi pelaporan kredit swasta. Jadual ini menunjukkan perbezaan yang paling berguna sebelum membuat permohonan.
| Perkara | CCRIS | CTOS |
|---|---|---|
| Siapa mengendalikan | Bank Negara Malaysia | Agensi pelaporan kredit swasta |
| Fokus | Kemudahan pembiayaan dan sejarah bayaran balik yang dilaporkan | Laporan/skor kredit dan maklumat pengguna yang lebih luas mengikut produk |
| “Blacklist”? | Tidak | Bukan senarai kelulusan automatik |
| Keputusan pinjaman | Tidak membuat keputusan | Tidak membuat keputusan bagi pihak yang mengeluarkan pinjaman |
Secara praktikal, CCRIS dan CTOS menjawab soalan yang berlainan. CCRIS membantu anda melihat rekod kemudahan kredit dan corak pembayaran yang dilaporkan kepada sistem BNM. Laporan CTOS pula boleh membawa maklumat daripada sumber dan produk pelaporan yang berbeza. Jika seseorang berkata “CTOS saya tinggi, jadi CCRIS saya mesti baik”, kesimpulan itu terlalu mudah kerana kedua-duanya bukan ukuran yang sama.
Bagaimana maklumat ini digunakan semasa permohonan?
BNM menjelaskan bahawa institusi kewangan melakukan penilaian kredit dan boleh menggunakan pelbagai sumber, termasuk maklumat daripada agensi pelaporan kredit. Oleh sebab itu, satu nombor atau satu rekod sahaja tidak patut dianggap sebagai ramalan pasti keputusan.
Jika anda mahu membandingkan produk pinjaman peribadi, gunakan halaman pinjaman peribadi untuk melihat pilihan, tetapi anggap semakan kredit sebagai sebahagian daripada proses — bukan halangan yang boleh “dipintas”.
Tiga situasi yang sering mengelirukan pemohon
- CCRIS tiada tunggakan: ini positif dari sudut rekod yang dipaparkan, tetapi bukan jaminan kelulusan kerana pendapatan, komitmen dan kriteria lain masih dinilai.
- Ada rekod lewat bayar: ia tidak bermaksud seseorang dilarang memohon selama-lamanya; tetapi pemohon patut memahami rekod itu dan keadaan semasa sebelum menambah komitmen baharu.
- CTOS dan CCRIS menunjukkan maklumat berbeza: semak jenis laporan dan sumber datanya dahulu, bukan cuba memilih laporan yang kelihatan “lebih baik”.
Apa yang patut disemak dalam CCRIS dan CTOS sebelum memohon?
Sebelum memohon, gunakan laporan kredit untuk mengenal pasti maklumat yang salah, tunggakan aktif dan corak bayaran yang perlu difahami. Jangan bergantung pada satu skor atau satu label sahaja.
- Semak laporan CCRIS sendiri dan pastikan maklumat asas tepat.
- Jika menggunakan CTOS, fahami jenis laporan atau skor yang anda lihat.
- Kenal pasti tunggakan atau komitmen sedia ada.
- Jangan membuat banyak permohonan hanya untuk “menguji” kelulusan.
- Elakkan iklan yang menjanjikan “blacklist confirm lulus”.
Jika terdapat rekod yang perlu diperbaiki, lihat juga cara baiki rekod kredit sebelum memohon.
Lebih berguna membuat semakan beberapa hari sebelum permohonan daripada hanya melihat laporan selepas ditolak. Dengan masa itu, anda boleh mengenal pasti maklumat yang pelik, menyusun dokumen pendapatan, mengira komitmen sedia ada dan memilih jumlah pinjaman yang lebih realistik.
Apa yang CCRIS tidak semestinya tunjukkan?
CCRIS bukan pangkalan data semua hutang atau semua tingkah laku kewangan seseorang. BNM menerangkan bahawa hanya pembiayaan daripada institusi kewangan yang mengambil bahagian dan maklumat tertentu dimasukkan. Institusi kewangan atau agensi pelaporan kredit boleh mempunyai sumber maklumat lain yang tidak muncul dalam laporan CCRIS.
Ini penting kerana laporan yang kelihatan “bersih” tidak bermaksud kelulusan pasti, dan satu isu pada laporan juga tidak bermaksud semua syarikat akan membuat keputusan yang sama. Gunakan laporan sebagai alat memahami kedudukan, bukan sebagai keputusan muktamad.
Satu lagi perkara penting ialah konteks masa. Rekod kredit menerangkan sejarah dan kedudukan yang dilaporkan; ia bukan ramalan masa depan. Jika pendapatan berubah, komitmen baru muncul atau baki hutang berkurang, keputusan pihak yang menilai permohonan masih boleh berbeza daripada jangkaan berdasarkan satu tangkap layar laporan.
Soalan lazim
Jawapan ringkas berkaitan topik panduan ini.