Bila contoh surat pinjaman biasa tidak mencukupi?
KPKT menerangkan bahawa perjanjian pinjaman bagi Pemberi Pinjam Wang Berlesen hendaklah menggunakan borang yang ditetapkan: Jadual J untuk pinjaman tanpa cagaran atau Jadual K untuk pinjaman bercagar. Perjanjian juga perlu diakusaksi mengikut peruntukan yang berkaitan.
Jadi, contoh di halaman ini hanya membantu anda memahami maklumat yang lazimnya perlu jelas dalam sesuatu rekod pinjaman. Ia bukan borang KPKT, bukan nasihat undang-undang dan tidak menggantikan perjanjian rasmi.
Jika perjanjian melibatkan Kredit Komuniti, semak juga halaman pinjaman wang berlesen untuk konteks lesen, kadar dan semakan syarikat sebelum menandatangani.
Perbezaan ini penting kerana perkataan “surat pinjaman” boleh merujuk kepada dua situasi yang sangat berbeza. Catatan hutang antara individu mungkin hanya merekodkan siapa meminjam, jumlah dan tarikh pembayaran. Apabila urusan dibuat dengan Pemberi Pinjam Wang Berlesen, peminjam perlu melihat perjanjian rasmi yang ditetapkan untuk urusan tersebut, bukan sekadar helaian yang ditaip sendiri.
Apakah Jadual J dan Jadual K dalam pinjaman wang berlesen?
KPKT membezakan dua bentuk perjanjian yang ditetapkan untuk Pemberi Pinjam Wang Berlesen: Jadual J bagi pinjaman tanpa cagaran dan Jadual K bagi pinjaman bercagar. Borang ini mempunyai fungsi undang-undang yang berbeza daripada nota hutang ringkas yang dibuat sendiri antara dua pihak.
FAQ KPKT juga menerangkan bahawa perjanjian memberi pinjam wang perlu diakusaksi oleh pihak yang dibenarkan di bawah Akta 400. Oleh sebab itu, pengguna tidak patut mengambil contoh daripada internet, menukar tajuknya kepada “agreement” dan menganggapnya setara dengan perjanjian rasmi Kredit Komuniti.
Maklumat apa yang perlu jelas dalam surat atau perjanjian pinjaman?
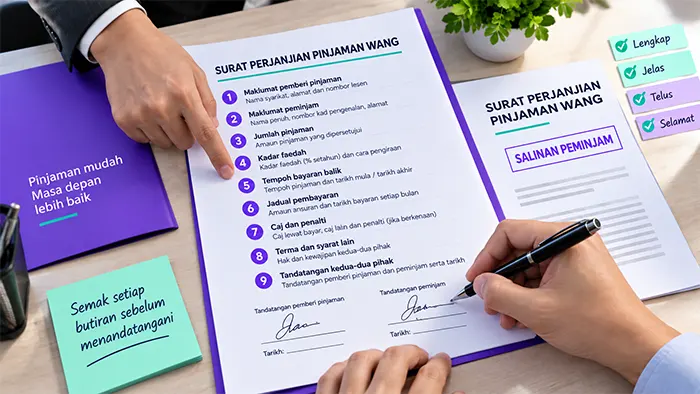
Surat atau rekod pinjaman yang berguna perlu menjawab perkara asas tanpa ruang samar: siapa pihak terlibat, berapa jumlahnya, bila wang diberi, bagaimana bayaran balik dibuat dan apakah kos atau syarat yang dipersetujui.
- Tarikh perjanjian atau rekod dibuat.
- Identiti pihak yang memberi dan menerima wang.
- Jumlah pokok yang dipinjam.
- Tarikh dan kaedah wang diserahkan.
- Kadar faedah atau kos, jika berkenaan dan dibenarkan.
- Jadual pembayaran: jumlah, tarikh dan bilangan ansuran.
- Apa yang berlaku jika bayaran lewat.
- Kaedah pembayaran dan bukti/resit.
- Tandatangan serta saksi jika diperlukan oleh bentuk perjanjian yang digunakan.
Bagaimana membaca dokumen pinjaman tanpa terlepas perkara asas?
Jangan baca dari tajuk terus ke tandatangan. Mulakan dengan identiti pihak yang terlibat, kemudian semak jumlah pokok, jumlah yang benar-benar diterima, kadar atau caj, tempoh dan tarikh setiap bayaran. Selepas itu lihat bahagian lewat bayar, penyelesaian awal dan cara bayaran direkodkan. Jika angka dalam satu bahagian tidak sepadan dengan jadual ansuran, berhenti dan minta penjelasan sebelum menandatangani.
Bagaimana struktur ringkas surat pinjaman untuk rujukan?
Contoh berikut ialah susunan maklumat untuk membantu anda memahami struktur dokumen, bukan borang undang-undang rasmi dan bukan pengganti Jadual J atau Jadual K apabila peraturan tersebut terpakai.
REKOD / SURAT PINJAMAN WANG — CONTOH MAKLUMAT
Tarikh: [DD/MM/YYYY]
Pihak yang memberi wang: [Nama / identiti]
Pihak yang menerima wang: [Nama / identiti]
Jumlah pokok: RM[_____]
Tarikh wang diserahkan: [_____]
Kadar / kos yang dipersetujui: [_____]
Jadual bayaran: [contoh: 3 ansuran pada tarikh yang dinyatakan]
Kaedah bayaran: [pemindahan bank / kaedah lain yang dipersetujui]
Rekod lewat bayar / penyelesaian awal: [_____]
Tandatangan pihak berkaitan: [_____]
Jika urusan melibatkan syarikat Kredit Komuniti/Pemberi Pinjam Wang Berlesen, jangan menggunakan contoh ringkas ini sebagai pengganti Jadual J atau Jadual K.
| Bahagian | Apa yang patut anda semak |
|---|---|
| Identiti | Nama pihak atau syarikat yang sama seperti pihak yang benar-benar memberi pinjaman. |
| Jumlah | Jumlah pokok, jumlah diterima dan angka bayaran balik tidak bercanggah. |
| Jadual | Tarikh, bilangan ansuran dan jumlah setiap bayaran dinyatakan dengan jelas. |
| Kos | Kadar, caj yang berkenaan dan akibat lewat bayar boleh dikenal pasti. |
| Rekod | Ada cara untuk mendapatkan salinan dokumen dan bukti setiap pembayaran. |
Contoh yang baik membantu anda bertanya soalan yang betul; ia tidak sepatutnya digunakan untuk “mengisi sendiri” terma yang belum diterangkan oleh pihak yang memberi pinjaman.
Apakah perkara yang perlu dielakkan dalam surat atau perjanjian pinjaman?
KPKT mengingatkan peminjam supaya tidak menandatangani borang perjanjian yang kosong. Jangan menerima dokumen yang tidak menyatakan jumlah sebenar, kadar, jadual bayaran atau identiti pihak dengan jelas.
Berhati-hati juga jika seseorang meminta anda menandatangani beberapa dokumen berasingan tanpa memberi masa untuk membaca, atau enggan memberikan salinan selepas tandatangan.
Dokumen apa yang perlu disimpan selepas perjanjian?
FAQ KPKT menyatakan peminjam berhak menerima satu salinan perjanjian secara percuma dan hendaklah mendapatkan resit bagi setiap bayaran balik. Simpan salinan digital atau fizikal dokumen, resit, rekod pemindahan dan komunikasi penting.
Jika anda masih pada peringkat memilih syarikat, baca cara semak pinjaman wang berlesen dan cara membuat anggaran interest sebelum meneruskan.
Secara praktikal, buat satu folder khusus untuk urusan pinjaman: simpan PDF atau gambar perjanjian yang telah lengkap, resit setiap transaksi, bukti pemindahan bank dan komunikasi penting yang menerangkan perubahan jadual atau jumlah. Jika kemudian berlaku pertikaian tentang baki atau tarikh bayaran, rekod yang tersusun jauh lebih berguna daripada cuba mengingati perbualan lama.
Soalan lazim
Jawapan ringkas berkaitan topik panduan ini.