Apakah perbezaan lesen antara Ah Long dan Pemberi Pinjam Wang Berlesen?
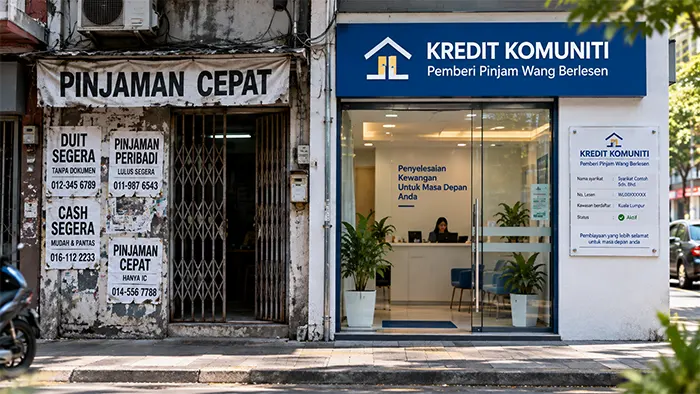
Pemberi Pinjam Wang Berlesen beroperasi di bawah Akta Pemberi Pinjam Wang 1951 dan kerangka pelesenan KPKT. Ah Long pula merujuk kepada aktiviti pemberian pinjaman wang tanpa lesen. Perbezaan ini bukan sekadar istilah pemasaran kerana status lesen menentukan peraturan yang perlu dipatuhi oleh syarikat dan hak asas yang tersedia kepada peminjam.
KPKT menyediakan i-KrediKom untuk carian Kredit Komuniti berlesen dan juga menerbitkan maklumat tentang hak peminjam. Jika seseorang hanya menunjukkan gambar “lesen” melalui mesej, semak sendiri melalui saluran rasmi.
Mengapa nama jenama sahaja tidak cukup untuk mengesahkan pemberi pinjam wang?
Sebuah iklan boleh menggunakan nama yang meyakinkan, logo profesional atau perkataan “berlesen”, tetapi pengguna masih perlu memadankan identiti syarikat sebenar. Semak nama undang-undang, status lesen dan saluran rasmi. Jika nama pada akaun bank, WhatsApp, laman web dan dokumen tidak konsisten, jangan anggap semua itu milik pihak yang sama tanpa pengesahan.
Apakah hak peminjam dalam perjanjian pinjaman wang berlesen?
Menurut FAQ KPKT, perjanjian bagi Pemberi Pinjam Wang Berlesen hendaklah menggunakan borang yang ditetapkan — Jadual J untuk pinjaman tanpa cagaran atau Jadual K untuk pinjaman bercagar. Peminjam berhak menerima satu salinan perjanjian secara percuma dan mendapatkan resit bagi setiap bayaran balik.
KPKT juga mengingatkan peminjam supaya tidak menandatangani borang perjanjian yang kosong. Jika terma, jumlah atau jadual bayaran tidak jelas, minta penjelasan sebelum tandatangan.
Secara praktikal, sebelum menandatangani, cari sekurang-kurangnya lima perkara: jumlah pokok, jumlah bayaran balik, tempoh, tarikh ansuran dan apa yang berlaku jika bayaran lewat. Jika seseorang enggan memberi masa untuk membaca atau meminta tandatangan pada ruang yang belum diisi, itu bukan “proses cepat” yang patut diraikan.
Bagaimana kadar faedah dan caj lewat berbeza?
KPKT menyatakan kadar faedah pinjaman bercagar bagi Pemberi Pinjam Wang Berlesen tidak boleh melebihi 12% setahun, manakala pinjaman tidak bercagar tidak boleh melebihi 18% setahun. FAQ KPKT turut menerangkan kadar faedah ringan/denda lewat bayar bagi ansuran tertunggak pada kadar 8% setahun yang dikira daripada hari ke hari ke atas jumlah ansuran yang ingkar.
Dalam perbandingan KPKT, Ah Long tidak terikat dengan struktur kadar berlesen yang sama dan boleh menetapkan caj yang jauh lebih tinggi. Oleh itu, “cepat” atau “24 jam” tidak patut dijadikan sebab untuk beralih kepada saluran tidak berlesen.
Bagaimana cara kutipan hutang berbeza antara pihak berlesen dan Ah Long?
KPKT menerangkan bahawa tuntutan terhadap peminjam yang ingkar oleh Pemberi Pinjam Wang Berlesen perlu melalui proses sivil di mahkamah. Sebaliknya, aktiviti Ah Long dikaitkan dengan kaedah kutipan yang tidak sah dan risiko ugutan atau kekerasan.
Jika bayaran balik mula menjadi sukar, jangan mengambil pinjaman baru secara tergesa-gesa hanya untuk menutup tunggakan lama. Semak semula bajet, hubungi pihak yang sah melalui saluran rasmi dan fahami pilihan yang dinyatakan dalam perjanjian.
Perbezaan ini juga penting selepas pinjaman bermula. Tekanan untuk membayar melalui ancaman, pendedahan maklumat peribadi atau gangguan kepada keluarga bukan cara yang patut dianggap normal hanya kerana peminjam mempunyai tunggakan. Simpan rekod komunikasi, nombor telefon, bukti pembayaran dan dokumen perjanjian jika keadaan menjadi pertikaian.
Di mana membuat aduan tentang pemberi pinjam wang berlesen atau Ah Long?
FAQ KPKT menyatakan aduan berkaitan Pemberi Pinjam Wang Berlesen boleh dikemukakan melalui saluran aduan KPKT. Bagi aktiviti pemberi pinjam wang tanpa lesen, KPKT mengarahkan aduan kepada Polis Diraja Malaysia (PDRM).
KPKT turut menyatakan bahawa kontrak atau perjanjian yang dibuat oleh pemberi pinjam wang tidak berlesen tidak boleh dikuatkuasakan di bawah peruntukan Akta 400. Jika anda sudah terlibat dalam situasi yang berisiko atau menerima ugutan, gunakan saluran pihak berkuasa yang sesuai dan jangan cuba menyelesaikan isu melalui pembayaran tambahan kepada individu yang mengugut.
Untuk memahami pilihan sah, rujuk pinjaman wang berlesen dan panduan cara semak lesen sebelum memohon.
Jika anda tidak pasti saluran mana yang sesuai, bezakan dahulu sama ada pihak tersebut ialah syarikat berlesen yang boleh dikenal pasti atau pemberi pinjam wang tanpa lesen. Jangan menghantar wang tambahan semata-mata kerana seseorang mendakwa pembayaran itu diperlukan untuk “menutup kes”, “membatalkan laporan” atau menghentikan ugutan.
Soalan lazim
Jawapan ringkas berkaitan topik panduan ini.