Mengapa pendapatan rider perlu dinilai secara berbeza?
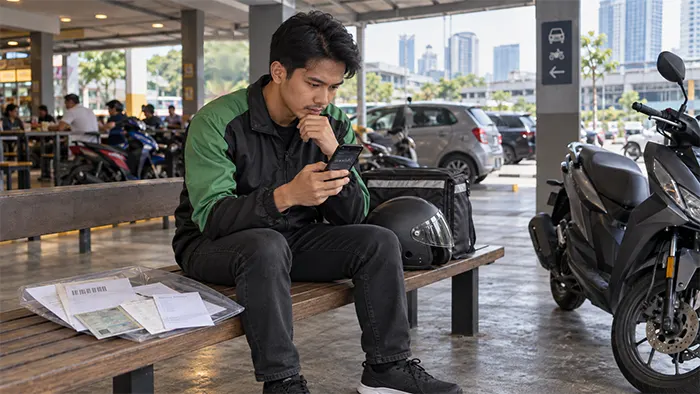
Pendapatan gig tidak semestinya masuk pada tarikh yang sama setiap bulan. Ada minggu yang tinggi dan ada minggu yang rendah. Oleh itu, satu tangkap layar pendapatan harian tidak cukup untuk memahami kemampuan sebenar.
Gunakan tempoh beberapa bulan untuk melihat purata dan turun naik sebelum memilih jumlah pinjaman.
Untuk membandingkan tawaran berdasarkan bukti pendapatan alternatif, gunakan halaman pinjaman tanpa slip gaji.
Bandingkan sekurang-kurangnya beberapa minggu atau bulan, termasuk tempoh hujan, cuti, motosikal/kereta diservis atau hari anda tidak dapat bekerja. Ini membantu membezakan pendapatan “normal” daripada minggu luar biasa yang tidak patut digunakan sebagai asas ansuran tetap.
Apakah bukti aliran pendapatan yang boleh disediakan rider?
Nimbura secara terbuka menyebut pengguna bekerja sendiri dan ekonomi gig dalam bahan berkaitan pilihan tanpa slip gaji tradisional. Dalam konteks praktikal, pemohon boleh menyediakan rekod yang memang mereka miliki dan kemudian menyemak apa yang diterima oleh syarikat.
- Penyata bank dengan aliran masuk daripada platform.
- Rekod pendapatan dalam aplikasi/platform kerja.
- Penyata cukai atau dokumen kerja sendiri jika ada.
- MyKad dan akaun bank untuk pengesahan identiti dan pembayaran.
Apakah kos kerja yang perlu ditolak daripada pendapatan rider?
Rider mempunyai kos operasi yang tidak selalu kelihatan dalam angka pendapatan kasar: petrol, tol, servis motosikal/kereta, tayar, insurans dan hari tidak bekerja. Ansuran perlu dinilai selepas kos ini, bukan sebelum.
Bagaimana mengira pendapatan bersih rider secara ringkas?
Mulakan dengan hasil yang masuk daripada platform, kemudian tolak petrol, tol, servis, tayar, komisen/caj kerja dan simpanan untuk pembaikan. Baki selepas kos operasi lebih dekat kepada jumlah yang boleh digunakan untuk perbelanjaan rumah dan ansuran. Jika baki berubah banyak setiap bulan, pilih ansuran yang masih boleh dibayar pada bulan lemah, bukan hanya ketika permintaan tinggi.
Adakah keperluan kecemasan mengubah syarat kelulusan?
Jika motosikal rosak atau ada bil mendesak, mudah untuk mencari pinjaman segera. Tetapi perkataan “segera” menerangkan keperluan pengguna; ia bukan jaminan bahawa permohonan akan diluluskan atau dana masuk serta-merta.
Begitu juga, permohonan 24 jam merujuk kepada akses menghantar borang pada bila-bila masa, bukan keputusan 24/7.
Apakah checklist rider sebelum memilih tawaran?
Bagi rider dan pemandu e-hailing, kemampuan perlu dikira daripada pendapatan bersih selepas kos kerja. Checklist ini membantu mengelakkan keputusan berdasarkan angka pendapatan kasar sahaja.
- Kira pendapatan bersih. Tolak kos kerja dan komitmen sedia ada.
- Gunakan purata konservatif. Jangan gunakan minggu terbaik sebagai asas.
- Sediakan rekod yang boleh disahkan. Jangan mengubah suai dokumen.
- Semak tempoh dan jumlah bayaran balik.
- Kenal pasti pihak yang mengeluarkan pinjaman sebenar. Platform padanan tidak semestinya mengeluarkan pinjaman.
Sediakan juga pelan jika kenderaan tidak boleh digunakan selama beberapa hari. Ansuran pinjaman tetap berjalan walaupun pendapatan gig berhenti sementara. Ruang kecemasan kecil dalam bajet boleh menjadi lebih penting daripada memaksimumkan jumlah yang boleh dipinjam.
Mengapa pinjaman bukan pengganti dana kecemasan jangka panjang?
Bagi rider, kerosakan kenderaan boleh terus menjejaskan pendapatan. Pinjaman kecil mungkin dipertimbangkan untuk kos tertentu, tetapi jika setiap servis, tayar atau minggu pendapatan rendah perlu ditampung dengan hutang baharu, struktur kewangan sudah menjadi rapuh.
Jika mampu, bina simpanan operasi khusus untuk petrol, servis dan pembaikan. Ini mengurangkan keperluan menggunakan kredit setiap kali berlaku kejutan kecil. Apabila pinjaman tetap diperlukan, pilih jumlah yang paling kecil yang menyelesaikan masalah sebenar dan semak kemampuan membayar daripada pendapatan bersih, bukan hasil kasar.
Apakah perkara yang perlu dielakkan rider?
Jangan menganggap pendapatan kasar dalam aplikasi sebagai wang bebas untuk ansuran. Tolak dahulu petrol, penyelenggaraan, tol, komisen platform dan perbelanjaan asas. Elakkan juga memohon beberapa pinjaman serentak hanya kerana satu minggu pendapatan jatuh; itu boleh menambah komitmen ketika aliran tunai sedang lemah.
Soalan lazim
Jawapan ringkas berkaitan topik panduan ini.